「入居時に決められた額を毎月支払ってきたのに、いざ大規模修繕となったら修繕積立金が大幅に不足していた……」 そんなショッキングな話を聞いて、「うちのマンションは大丈夫なのだろうか?」と不安を抱かれている方も多いのではないでしょうか。
なぜ、入居時から決められた通りに支払っているにもかかわらず、修繕積立金は不足してしまうのでしょうか?
初期設定が「意図的に低く抑えられている」という現実
マンション購入時は、本体価格だけでなく毎月の管理費や修繕積立金の負担も気になるところです。もし最初から修繕積立金が高額に設定されていると、購入をためらう人が増えてしまいます。
そのため、販売会社としては「購入時のハードルを下げるために、初期の修繕積立金をなるべく安く設定しておきたい」というのが本音です。このように最初の設定自体が低く抑えられていることが、将来的な積立金不足を引き起こす大きな要因となっています。
建物を取り巻く環境の変化と経年劣化
もちろん、原因は販売会社の設定だけに限りません。マンションが完成し、実際に住み始めてからの環境によっても状況は大きく変化します。
-
管理状況や使用状況による違い
-
塩害や風雨など地域特有の天候特性による影響
-
社会情勢による建設資材・人件費の高騰
特に10年、20年という年月が経てば、建築当時の想定以上に工事コストが跳ね上がることも珍しくありません。
第2回以降の大規模修繕で顕著になる「資金不足」
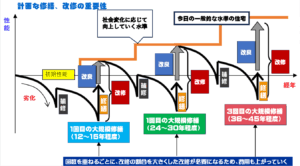
築10年〜13年目頃に行われる「第1回 大規模修繕工事」では、まだ蓄えで賄えるケースが一般的です。
しかし、本当に注意が必要なのは第2回(築20〜25年目頃)以降の大規模修繕です。外壁塗装や屋上防水だけでなく、給排水管やエレベーターといった大型設備の更新時期が重なるため、工事費用が一気に跳ね上がります。このタイミングで「積立金がまったく足りない」という事態が頻発するのです。
修繕積立金は定期的に見直しを

修繕積立金の不足を防ぐためには、販売会社が作った最初の計画を鵜呑みにせず、マンション購入後に管理組合の総意のもとで、現在の積立額が妥当かどうかを改めて調べ直すことが大切です。
また、大規模修繕工事を終えたタイミングでも、実際の工事実績や最新の資材価格を反映させながら「長期修繕計画の見直し」を定期的に行うことを強くお勧めします。